O relatório trimestral da European Travel Commission (ETC) analisa o desempenho, as tendências e as perspetivas do turismo europeu durante o terceiro trimestre de 2026, comparando com o desempenho do período homólogo do ano anterior e os trimestres anteriores. De um modo geral, o ano começou bem com um aumento de procura turística na Europa, que reforçou o seu papel de maior destino mundial, apesar de um contexto global marcado por riscos climáticos e incertezas económicas e geopolíticas internacionais.
No 3.º semestre de 2026, as chegadas internacionais à Europa aumentaram 3% face a 2025, e as dormidas cresceram 2,7%. Na maior parte dos destinos europeus o gasto médio por visitante também subiu, com o RevPAR a aumentar 4,6%, refletindo a disposição dos consumidores em continuar a viajar mesmo com custos superiores. A prioridade para viajar é por motivo de lazer e também a descoberta cultural.
O relatório incide sobre 4 áreas fundamentais: 1. Desempenho turístico e económico do 3.º trimestre de 2026; 2. Perspetivas para o turismo internacional; 3. Desempenho recente da indústria; 4. Desempenho dos mercados emissores mais relevantes.
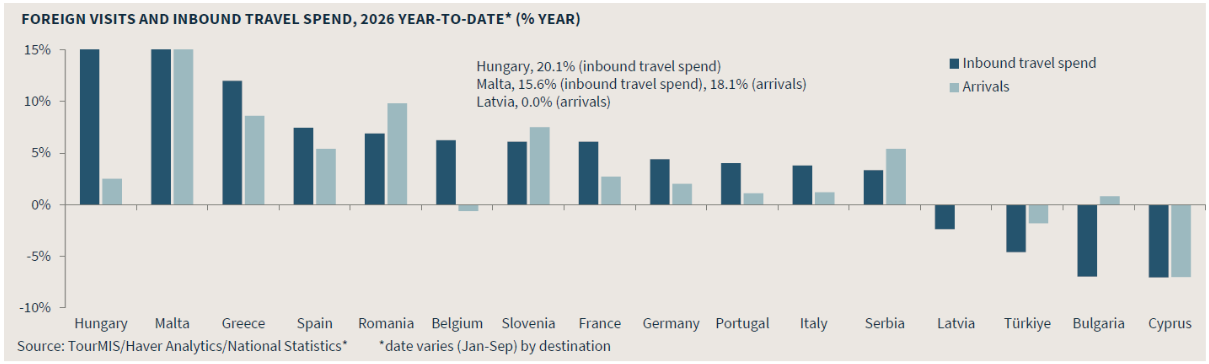
A procura turística europeia encerrou o 3.º trimestre de 2026 com um aumento de 3% nas chegadas de turistas internacionais, em comparação com igual período do ano anterior. A grande maioria dos destinos europeus registou um crescimento nas chegadas em comparação com o mesmo período de 2025. Malta, Irlanda, Eslováquia e Polónia apresentaram os melhores desempenhos relativos, fortemente sustentados na procura intercontinental.
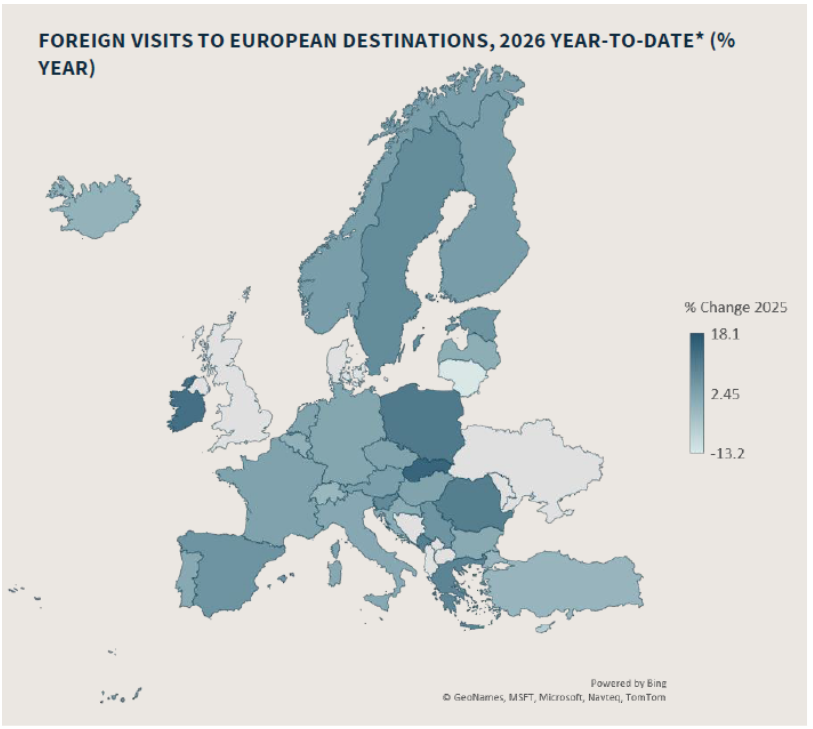
Os dados do 3.º trimestre de 2026 mostram que as chegadas de turistas internacionais à Europa aumentaram 3% em comparação com o mesmo período de 2025. O Norte da Europa liderou o crescimento regional, seguido pela Europa Central e Oriental, que continuou a atrair viajantes em busca de uma boa relação qualidade-preço. O Sul e o Mediterrâneo da Europa registaram um crescimento mais moderado, em linha com o desempenho mais lento da Europa. O Norte da Europa foi a sub-região como melhor desempenho comparativamente ao ano anterior, com um aumento de chegadas na ordem dos 6,2%, contra um aumento de 7,2% das dormidas. Seguiu-se a zona do Mediterrâneo, com um aumento de dormidas (+2,6%) ligeiramente inferior ao número de chegadas (+2,9%), indicando uma tendência para estadias mais prolongadas. A Polónia liderou o desempenho dos países da europa Central, embora o maior aumento relativo tenha pertencido à Eslováquia.
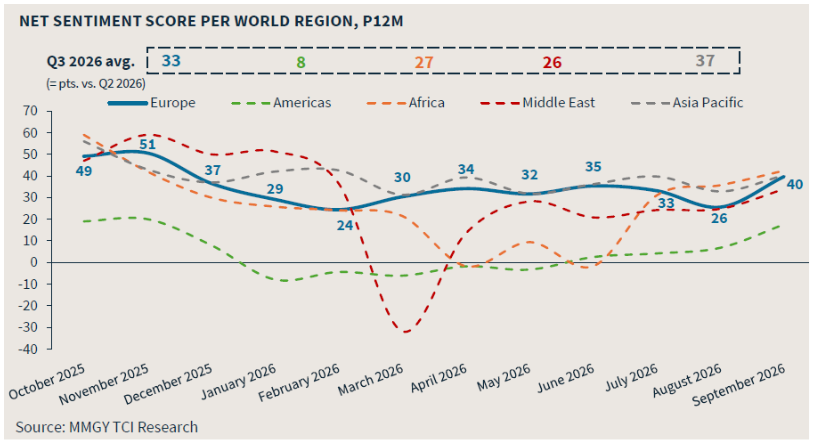
O sentimento online em relação às viagens pela Europa manteve-se inalterado em comparação com o trimestre anterior, atingindo 33 pontos no terceiro trimestre. Apesar de uma onda de calor prolongada em junho e de incêndios florestais generalizados em julho, foi compensada por um volume significativo de conteúdos positivos sobre as viagens de verão. O mês de agosto apresentou uma descida mais acentuada, com destaque para o encerramento do aeroporto de Catânia devido à erupção do Monte Etna, aos incêndios florestais na Grécia e em Itália e às manifestações relacionadas com o turismo em Maiorca. Em contraponto, o mês de setembro apresentou uma forte recuperação ao mesmo tempo que diminuíam as viagens de verão.
A situação conturbada no Médio Oriente devido ao conflito continua a afetar o sector da aviação, com uma queda de 0,9% nos quilómetros percorridos por passageiros (RPKs) em agosto, em comparação com o ano anterior. As quedas nos RPK globais atenuaram-se de maio a julho, antes de um declínio mais acentuado em agosto.
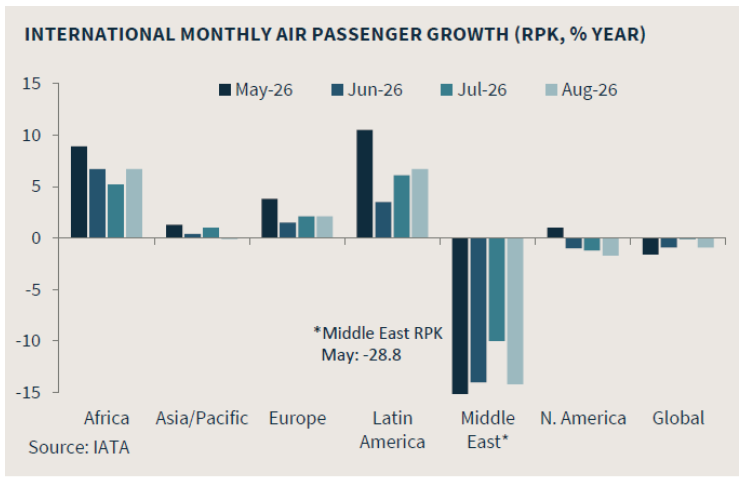
O crescimento da procura de passageiros aéreos na Europa abrandou nos meses de verão em relação ao crescimento mais rápido no início do ano. Isto está em linha com a tendência geral, à medida que as viagens continuam a expandir-se para as épocas de transição. No entanto, o crescimento contínuo é uma tendência positiva em comparação com alguns receios anteriores de perturbações devido à escassez de combustível de aviação. O crescimento verificado de 2,1% em julho e agosto comprovou que estes receios eram infundados. A Europa superou a América do Norte, o Médio Oriente e a Ásia-Pacífico.
Apesar do forte crescimento do tráfego aéreo no corredor Europa-Ásia, com um aumento de 12,2% em agosto, o crescimento geral da procura de passageiros aéreos na região Ásia-Pacífico enfraqueceu durante o verão. Entre maio e agosto, o crescimento da procura teve uma média de apenas 0,7%, em comparação com 9,9% no mesmo período do ano anterior. Em agosto, verificou-se um novo enfraquecimento, com uma queda de 0,1%. A redução da capacidade na região, especialmente nas rotas para o Médio Oriente, devido ao conflito, impactou fortemente o fluxo de passageiros aéreos.
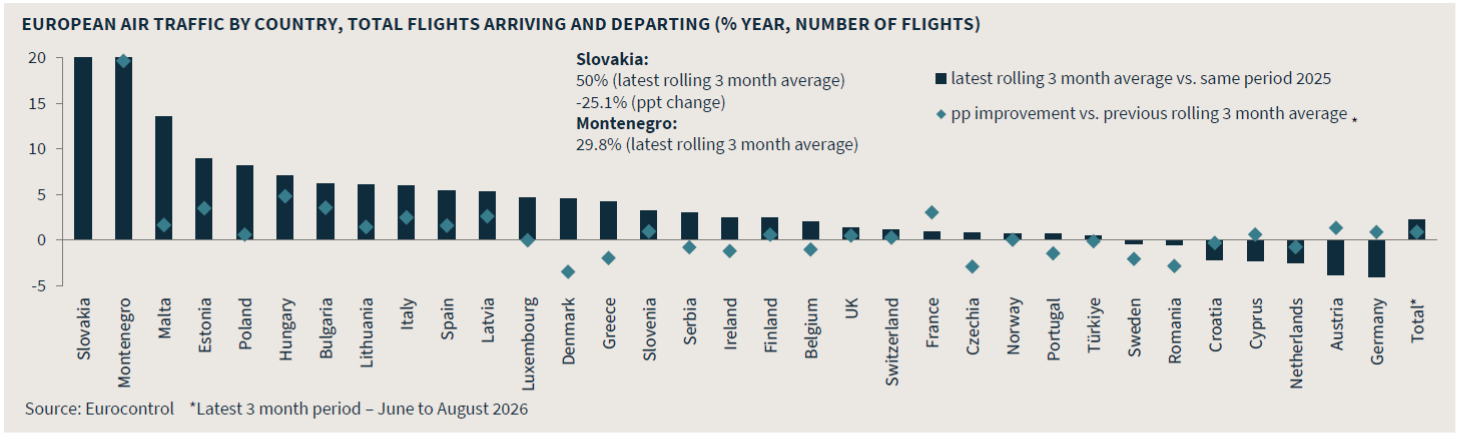
Dos 33 países que forneceram dados, 18 registaram um crescimento mais rápido do que a média europeia. O volume de voos em toda a Europa aumentou 2,2% entre junho e agosto de 2026, em comparação com o mesmo período do ano anterior. A queda do volume de voos em mercados de maior dimensão, como a Holanda e a Alemanha, teve um grande impacto na média regional. Países mais pequenos, como Malta, Estónia e Hungria, apresentaram um desempenho mais forte durante o verão.
No que respeita ao alojamento, a Europa teve um bom desempenho no início de 2026, como RevPAR a crescer 2,2%, suportado por uma subida das taxas de ocupação de 0,5% e do ADR em 1,7%. Os maiores ganhos registaram-se nos países do sul da Europa, com ganhos relevantes de RevPAR e ADR na ordem dos 6%, baseados numa forte procura intracontinental e contando também com o efeito dos Jogos Olímpicos de Inverno. Já os ganhos verificados na Europa Ocidental e de Leste basearam-se em procura de categorias de alojamento mais económico.
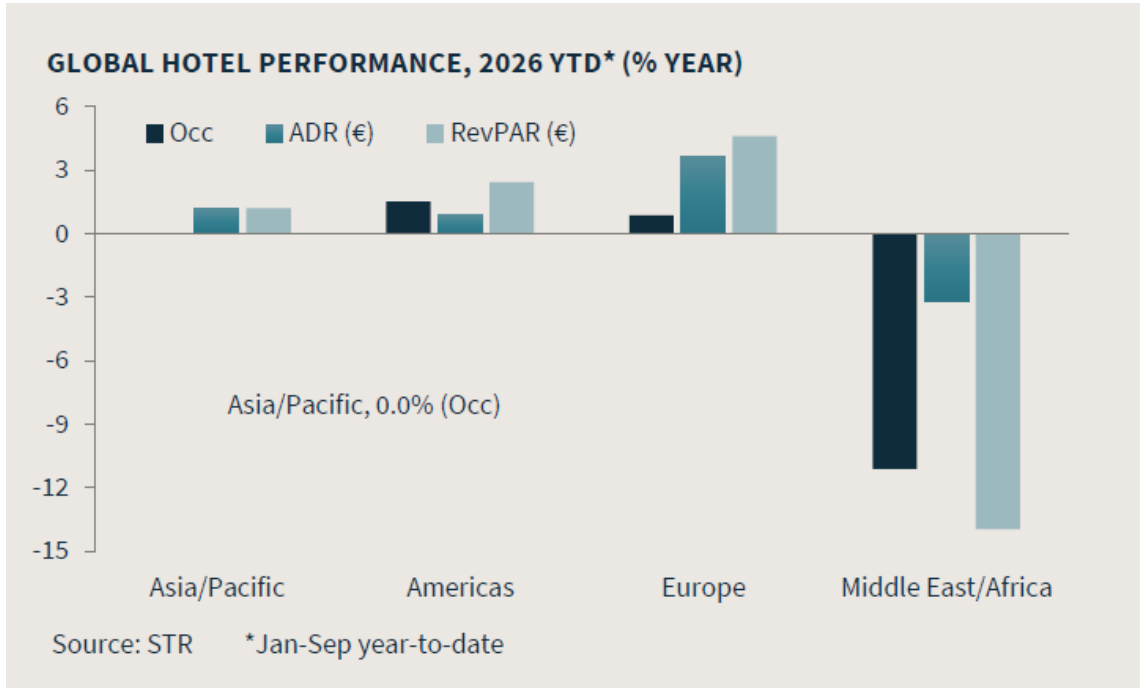
O crescimento do RevPAR (4,6%) na Europa foi impulsionado principalmente pelo aumento das tarifas diárias médias (3,7%), enquanto a taxa de ocupação subiu apenas 0,9%. Em contrapartida, os custos de mão-de-obra estão a aumentar mais rapidamente do que as receitas em várias grandes cidades, comprimindo o retorno do setor hoteleiro, com as contas dos serviços públicos a contribuírem também para esta pressão. O aumento do custo de vida, incluindo estes aumentos dos preços dos hotéis, deixou os viajantes com menos dinheiro para gastar, limitando a procura.
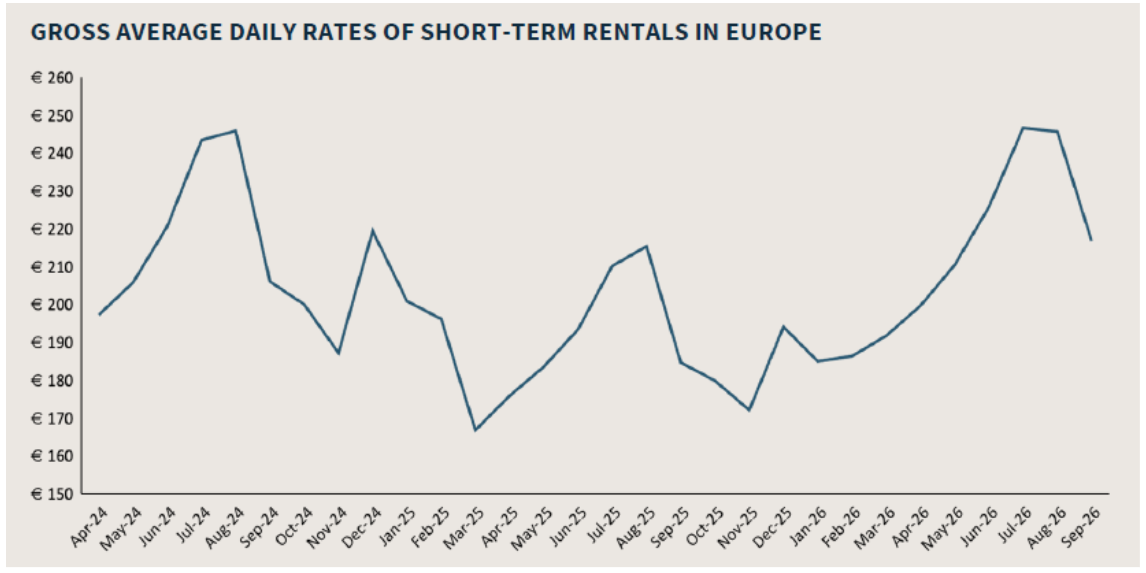
O (ADR) para alojamento local na Europa atingiu 237 euros no 3.º trimestre de 2026, um aumento de 16,2% face ao ano anterior (+17,3% em julho, +14,1% em agosto e +17,4% em setembro). Grande parte deste ganho representa uma recuperação, e não um novo nível: o ADR caiu 12,2% no 3.º trimestre de 2025, deixando o 3.º trimestre de 2026 apenas 2,0% acima de igual período de 2024. O crescimento da oferta acelerou para +8,1%, +7,7% e +8,5% face ao ano anterior em julho, agosto e setembro, respetivamente, acrescentando cerca de 461 mil unidades face ao ano anterior, comparando setembro de 2026 com setembro de 2025.
A Europa adicionou cerca de 461 mil unidades para alojamento local em relação ao ano anterior até setembro de 2026, sendo que 28% delas se encontram apenas em França. Já o ADR recuperou as perdas de 2025, à medida que o crescimento da oferta atingiu um novo máximo histórico.
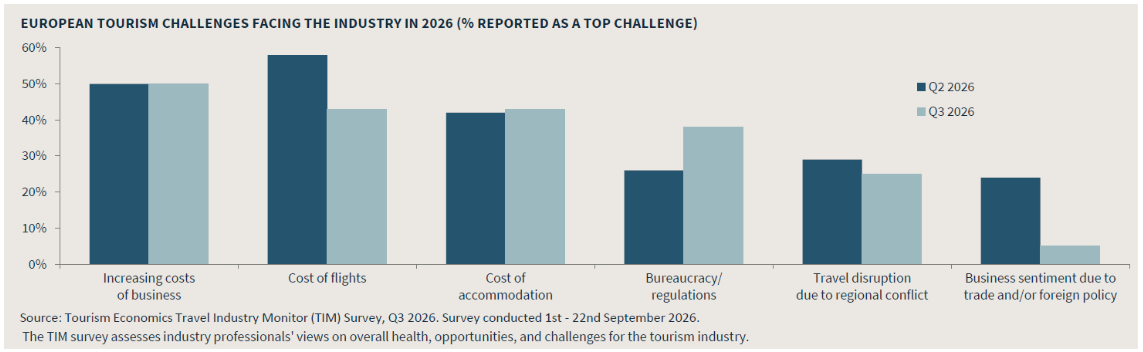
O Monitor da Indústria de Viagens do 3º trimestre de 2026 mostra que as pressões de custos continuam a dominar o setor turístico europeu. O aumento dos custos operacionais tornou-se a principal preocupação (50%), uma vez que o aumento dos custos de mão-de-obra, das taxas de frete de navios de carga e dos preços da energia relacionados com o encerramento do Estreito de Ormuz oneram os custos das empresas.
As preocupações financeiras foram relatadas por 83% dos profissionais do setor, uma queda de 4% em relação aos 87% do inquérito do 2º trimestre, uma vez que as preocupações com os custos dos voos diminuíram ligeiramente. No entanto, se o aumento dos preços dos combustíveis observado em setembro se mantiver no 4º trimestre, é provável que exerça maior pressão sobre as companhias aéreas e possa fazer subir as tarifas aéreas numa altura em que os orçamentos familiares já são apertados.
As preocupações com a burocracia e a regulamentação também aumentaram consideravelmente no 3º trimestre, de 26% para 38%. A utilização generalizada do Sistema de Entrada/Saída da UE (EES) durante o período de pico das viagens de verão levou a longas filas de espera, com tempos de espera de até cinco horas relatados em alguns aeroportos. Nove países, incluindo Portugal, Itália e França, adiaram as verificações fronteiriças do EES e solicitaram mais tempo para concluir a implementação.
Apesar dos desafios globais, o consumo das famílias tem-se mantido relativamente estável até ao momento este ano e prevê-se um crescimento de 1,1% em 2026, impulsionando a procura de viagens dentro da Europa. No entanto, o aumento das faturas de energia nos próximos meses irá provavelmente reduzir o rendimento disponível, particularmente para as famílias com reservas financeiras limitadas.