O relatório fornece informações sobre as preferências de viagem dos inquiridos, incluindo tipos de destinos e experiências, períodos de férias e principais preocupações relacionadas com as viagens a realizar nos próximos meses.
Os resultados deste 26º momento do inquérito da ETC “Monitoring Sentiment for Intra-European Travel” foram obtidos durante a segunda quinzena do mês de setembro, no atual contexto marcado por desafios contemporâneos para a indústria das viagens, como os conflitos geopolíticos, com destaque para as guerras do médio oriente e na Ucrânia, a inflação e a crise climática.
Os pontos em destaque neste momento são:
As intenções de viagem dos europeus continuam fortes, com 75,9% de probabilidade elevada de fazer uma viagem com pernoita dentro do país ou na Europa durante este outono e inverno. Cerca de 11,7% mantêm-se neutros, enquanto 12,4% dizem ser improvável ou muito improvável que viajem neste período;
Entre os europeus que provavelmente não viajarão, as limitações financeiras são a principal barreira (47,9%), seguidas pela falta de tempo (33,0%), razões de saúde (14,8%), falta de motivação para viajar e preocupações de segurança (12,4% e 11,8%, respetivamente);
38,3% dos viajantes europeus pretendem realizar uma viagem, um número significativamente inferior ao período homólogo (-7p.p.). Outros 38,1% (+4p.p.) planeiam fazer duas viagens e 18,2% esperam realizar três ou mais viagens;
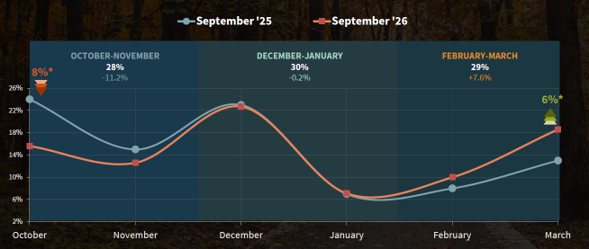
Dezembro é o mês mais popular para a realização de viagens, com 22,7% das pessoas a planear viajar, seguido de março de 2027 (18,6%, um aumento de 6p.p.). No entanto, em comparação com o ano passado, o mês de outubro regista uma queda substancial (15,6% agora contra 24% há um ano, -8p.p.);
O lazer continua a ser a principal motivação para as viagens, referida por 70,8% dos inquiridos. A visita a amigos e familiares é o segundo motivo mais comum (17,9%), seguido pela participação num evento por motivos pessoais (6,4%) e pelas viagens de negócios (3,9%, uma queda de 3% em relação ao mesmo período do ano passado);
Os viajantes continuam a preferir estadias num único local (59,8%), enquanto 36,4% pretendem visitar vários locais dentro do mesmo país. Apenas 3,7% planeia visitar vários países durante a mesma viagem;
A intenção de utilizar o transporte aéreo mantém-se relativamente estável (54,6%), seguida pelo transporte rodoviário (25,2%). As viagens de autocarro e ferry atraem 3,6% e 2,3%, respetivamente, e as viagens de comboio também permanecem amplamente estáveis (13,5%).
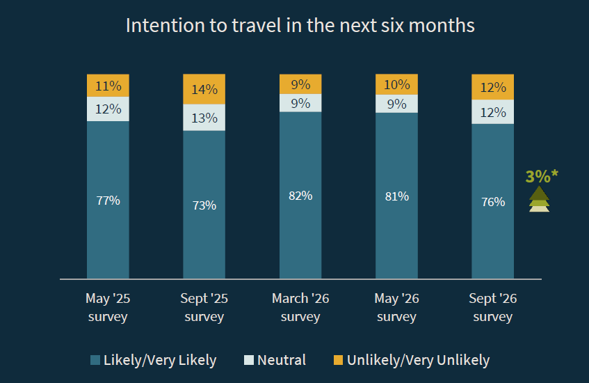
As motivações de viagem estão em alta, tendo atingido os 76%, tendo aumentado 3p.p. relativamente ao período homólogo de 2025. As intenções de viagem aumentam na época do Natal (23%) e voltam a subir em março (+6%). As visitas a amigos e familiares representam 32% das viagens de dezembro, em comparação com uma média de 10% nos restantes meses do período considerado.
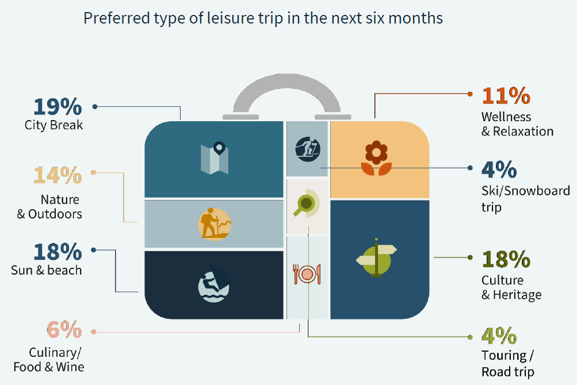
Com a chegada do outono, o sol e praia mantém uma posição relevante nas intenções de viagem (18%), apenas superado pelos city-breaks (19%). A terceira posição é ocupada pelo turismo de natureza e de outdoor (14%). Entre os motivos mais destacados para viajar nos próximos 6 meses estão ainda as viagens culturais e o bem-estar e o descanso.
Neste período de outono-inverno, parece haver uma marcada predisposição dos europeus para viajarem no mês de dezembro, a que se seguirá o momento mais baixo durante o mês de janeiro, seguido de uma retoma a partir de fevereiro que se acentuará em março, onde se prevê que se verifique um aumento de +6% relativamente ao mesmo mês de 2026.
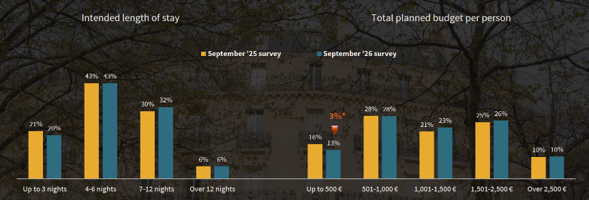
O elevado nível da vontade de viajar, conjugado com algumas restrições económicas tem vindo a procurar novas soluções relativamente aos gastos com viagens. Como resultado, verifica-se uma muito ligeira tendência pela opção de aumentar a duração das viagens, bem como do orçamento disponível para gastar em viagens. As viagens com 4 a 6 noites continuam a ser a escolha mais popular (43%), mantendo a quota do ano anterior, durante as quais a maioria vai tentar gastar entre 500€ e 1500€ (51%). Pelo contrário, os que estão disponíveis para gastar menos de 500€ são este ano -3%.
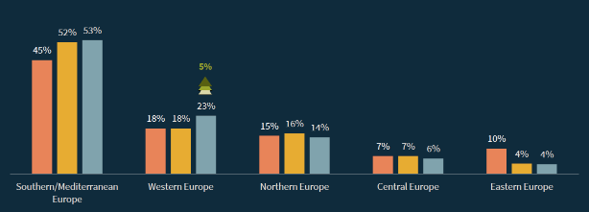
Um aspeto significativo parece incidir sobre a distribuição das intenções de viagem pelas diferentes regiões europeias. Todas as indicações apontam para que a liderança destacada dos países do sul (+1p.p. faca ao ano anterior), seja ainda mais reforçada muito à custa da diminuição de fluxos turísticos em direção à Europa Central (-1p.p.) e à Europa Ocidental (-2p.p.).
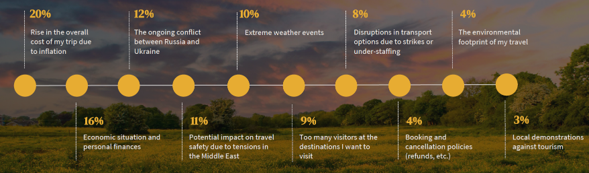
O prolongamento da difícil conjuntura económica europeia é dominante entre as principais preocupações dos residentes no continente no que se relaciona com a realização das suas próximas viagens. O aumento do custo das viagens devido à inflação mantém-se como a principal preocupação dos europeus (20%). Já 16% manifesta a sua preocupação com a situação económica e da sua situação financeira. A guerra na Ucrânia e os impactos ao nível da segurança surgem a seguir enquanto motivo de preocupação em relação às viagens (12%). Outros 11% temem o potencial impacto das tensões no médio-oriente. Um terceiro grupo de preocupações contempla aspetos como problemas de serviço devidos à ocorrência de greves ou falta de pessoal (8%), o excesso de procura de determinados destinos (9%), a ocorrência de fenómenos atmosféricos extremos (10%). Apenas 4% referem entre as principais preocupações a pegada ecológica inerente à realização da sua viagem.
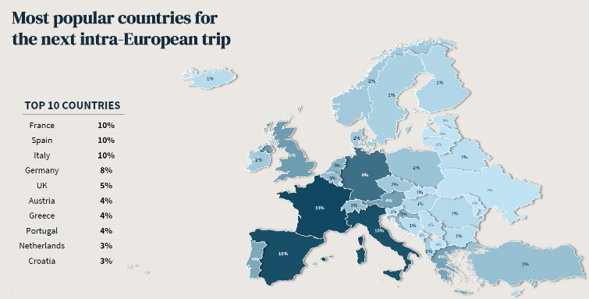
Portugal é o 6º país (juntamente com a Grécia e Áustria) que concentra maiores preferências dos viajantes europeus para os próximos meses. O Top-10 de preferências é liderado pelos países do sul da Europa, com a França, a Espanha e a Itália a liderarem as intenções para viajar. Os países do Centro e do Leste da europa concentram as taxas de preferência mais baixas para os próximos meses.
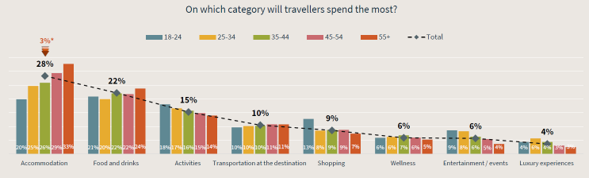
Relativamente à distribuição dos gastos em viagem, por categoria de produtos/serviços as maiores fatias são dirigidas a despesas com alojamento (28%, valor que desce 3p.p.) e comidas e bebidas (22%). O top-3 de gastos é completado com a rubrica de atividades que mantém o nível de gastos do inquérito anterior (15%). Ao cruzar as categorias de gastos com as faixas etária, verifica-se a liderança dos + de 55 nas categorias alojamento e alimentação, sendo uma das faixas etárias que menos gasta em todas as outras categorias. Em contraponto, as faixas etárias mais jovens que são as que menos gastam em alojamento e em alimentação, são as que lideram os gastos em atividades, compras e entretenimento, promovendo uma maior dinamização dos negócios locais e contribuíndo positivamente para o desenvolvimento das economias nos destinos.