Os mercados-alvo deste estudo são: Austrália, Brasil, Canadá, China, Japão, Estados Unidos da América e Coreia do Sul. A amostra é constituída por 1.000 entrevistas online a potenciais viajantes, considerados representativos em cada um dos mercados. Anualmente serão analisados três horizontes temporais de viagem: janeiro-abril; maio-agosto e setembro-dezembro.
Este novo barómetro pretende, em cada momento, avaliar:
- Intenções de viajar para fora da sua região de residencial habitual;
- Preocupações e dificuldades relativamente às viagens;
- Critérios relevantes para a seleção dos destinos de viagem;
- Preferências de viagem no que respeita aos destinos, tipo de experiências e modos de transporte.
- Os resultados deste barómetro 3/2026 recaem sobre o período setembro-dezembro.
Principais resultados:
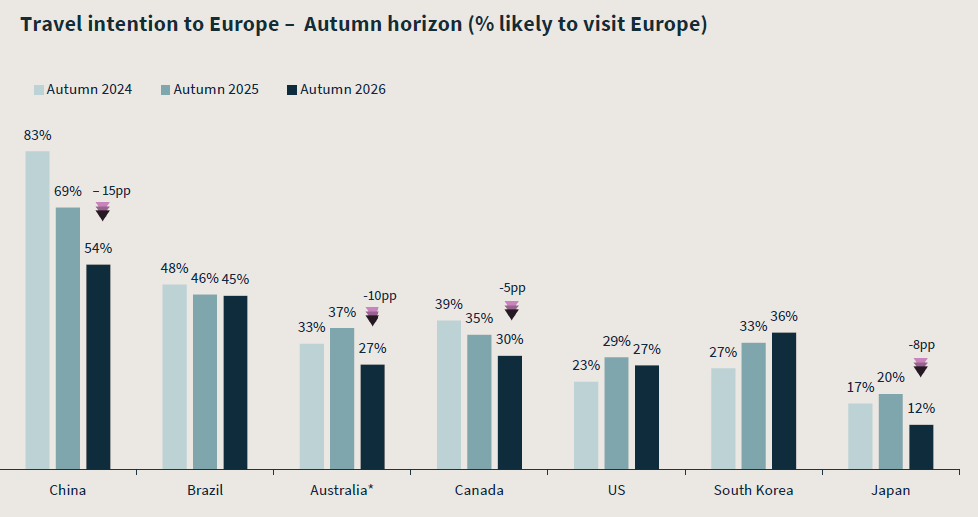
Para o outono de 2026, a intenção de realizar viagens internacionais com destino à Europa é menor do que o verificado no período homólogo de 2025, em -4%, descendo de 38% para 34%,. resultados obtidos através das repostas globais:
Total de entrevistas realizadas: 5.799;
Respostas indicando predisposição para viagens de longa distância para a Europa: 1.944 (33,5%);
Respostas indicando predisposição para viagens de longa distância sem ser para a Europa: 710 (12,2%);
Respostas indicando uma não predisposição para viagens de longa distância: 2.914 (50%).
Estes resultados obtidos permitem estimar uma redução de 4% face à época homóloga de 2025 embora com amplitudes diferentes entre mercados. Apesar disso, metade dos entrevistados planeiam viajar no período considerado. Em alguns mercados aumentou de modo significativo a predisposição para evitar viagens de longo curso, refletindo preocupação com a situação económica, como são os casos da China (-15%), Austrália (-10%), Japão (-8%), Canadá (-5%).
Em contraponto, os Estado Unidos da América e o Brasil mantêm-se estáveis e a Coreia é o único destes mercados a apresentar uma predisposição positiva +3% de realização de viagens para a Europa.
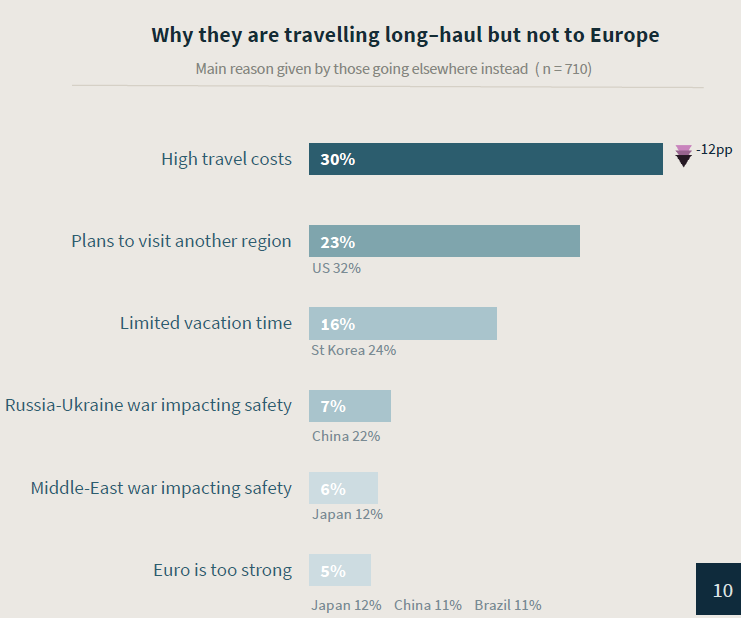
Os aspetos identificados como mais relevantes para a não realização de viagens para a Europa nos próximos meses, nos principais mercados, incluem:
- Elevados custos das viagens. Este é o aspeto mais relevante, sendo referido por 30% dos inquiridos (42% no outono de 2025);
- A preferência por viagens para outras regiões mundiais é particularmente relevante entre os viajantes norte-americanos;
- Relativamente aos mercados asiáticos, também os reduzidos períodos de férias são um fator considerado, embora menos do que em inquéritos anteriores, o que poderá representar uma oportunidade adicional para a Europa;
- A preocupação com o arrastamento da situação de conflito na Ucrânia e no Médio Oriente cresceu de forma significativa entre os mercados asiáticos.
Nas suas deslocações em território europeu, os viajantes oriundos de outras regiões mundiais têm vindo a usar o comboio de forma crescente. O transporte aéreo lidera as viagens internacionais (companhias aéreas de baixo custo: 45%, e de serviço completo: 44%), com os passes ferroviários logo atrás, com 40%. Dentro do mesmo país, o cenário altera-se, com o aluguer de automóveis e os passes ferroviários a terem níveis semelhantes de utilização, com 32% cada.
Os destinos europeus são reconhecidos por oferecem elevados níveis de segurança, atrações icónicas e bons equipamentos e infraestruturas, que se espera venham a constituir fatores de atração para viajantes estrangeiros durante o outono de 2026, ainda mais do que em anos anteriores.
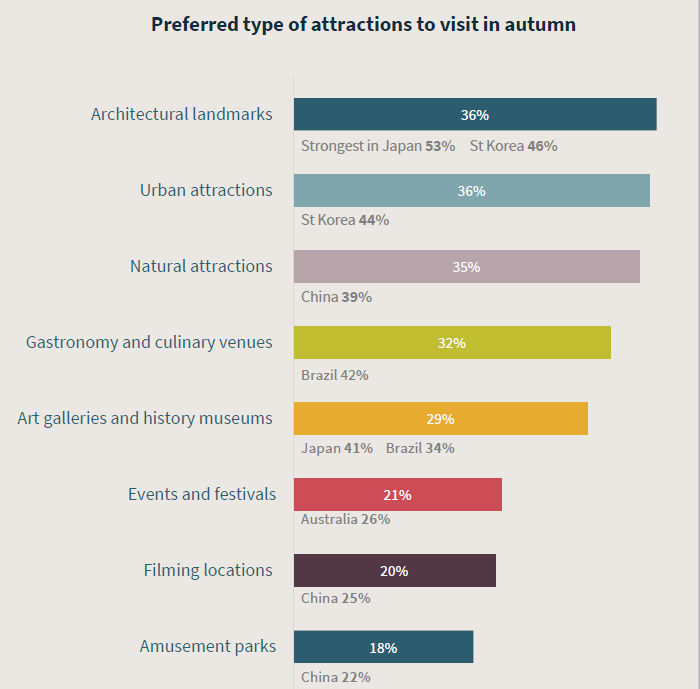
Os marcos culturais e arquitetónicos continuam a ser o principal atrativo para os viajantes de outros continentes que procuram a Europa, sendo responsáveis pela procura de 36% dos inquiridos. Ao mesmo nível estão as atrações urbanas, seguindo-se o património natural (35%) e as experiências gastronómicas (32%). Estes resultados refletem um equilíbrio de interesses na história da Europa, das suas cidades vibrantes e das suas paisagens naturais.
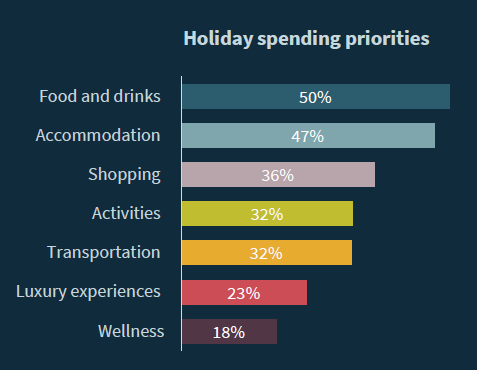
Já no que respeita às prioiridades em termos de gastos em férias, a pripirdade é dirigida para a alimentação e bebidas (50%), seguida do alojamento (47%); das compras (36%) e das atividades de animação turística (32%).
Um aspeto relevante é o reconhecimento um uma marca “Europa” a partir destes mercados. Em todos os sete mercados analisados, a Europa está mais fortemente associada à sua história, cultura e património, referidos por 25% dos viajantes. A segurança e a estabilidade surgem logo a seguir, com 17%, enquanto 13% associam a Europa sobretudo a culturas autênticas.
Por outro lado, apenas 1% associa a Europa em primeiro lugar à modernidade e à inovação, 2% a pessoas acolhedoras e hospitalidade, e 9% a uma boa relação qualidade/preço.
A sustentabilidade oferece um sinal mais encorajador. Com 10%, a fazer uma associação mais proeminente do que as paisagens, a singularidade, a hospitalidade e a inovação, sugerindo que já faz parte da imagem da Europa, em vez de ser um atributo de nicho.